
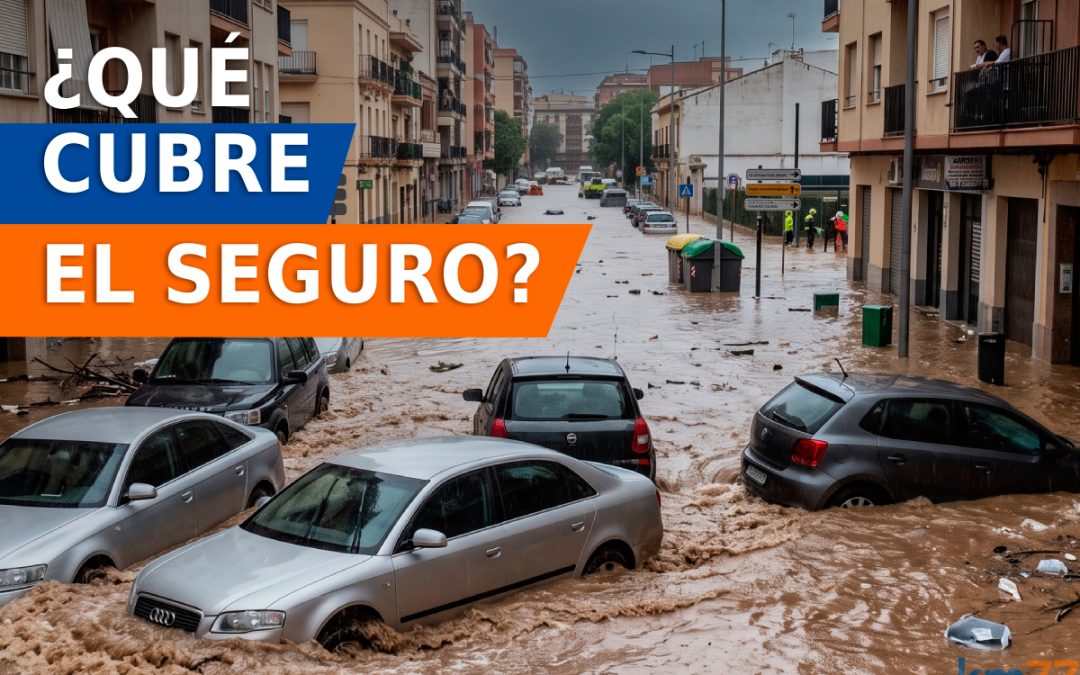
Los episodios meteorológicos extremos, como inundaciones, desbordamientos de cauces o temporales de viento severo, son uno de los peores escenarios para el parque automovilístico. Cuando un vehículo queda anegado en un aparcamiento subterráneo o es arrastrado por una riada, los daños mecánicos y electrónicos suelen derivar en una pérdida total o siniestro total del automóvil. Ante este tipo de siniestros masivos, la duda más habitual entre los propietarios está en determinar si su póliza ordinaria asume los costes o si la aseguradora privada declina la responsabilidad.
En el marco legal español, la cobertura ante catástrofes naturales no depende directamente de la compañía privada con la que se tenga contratada la póliza, sino de una entidad pública adscrita al Ministerio de Economía, Comercio y Empresa: el Consorcio de Compensación de Seguros (CCS). Toda póliza de automóvil emitida en España incorpora obligatoriamente en su recibo un recargo legal para nutrir este fondo estatal de garantía.
Requisitos de la póliza y riesgos cubiertos
Para que el Consorcio de Compensación de Seguros asuma la indemnización por los daños materiales ocasionados en un vehículo, se tiene que cumplir una condición administrativa elemental: el coche debe disponer de una póliza de seguro en vigor en el momento del suceso y encontrarse al corriente de pago.
A diferencia de lo que ocurre con los daños ordinarios de chapa o mecánica, no es imprescindible tener contratado un seguro a todo riesgo. Si el vehículo cuenta únicamente con la cobertura obligatoria de responsabilidad civil (el denominado seguro a terceros básico), el CCS cubre igualmente los daños derivados de los riesgos legalmente catalogados como extraordinarios:
- Fenómenos hidrológicos y eólicos extremos: Inundaciones extraordinarias por anegamiento del terreno o desbordamiento de ríos, embates de mar y tempestades ciclónicas atípicas con rachas de viento superiores a 120 km/h.
- Movimientos telúricos: Terremotos, maremotos y erupciones volcánicas.
Existe, no obstante, una distinción técnica y contractual de vital importancia: el granizo y el peso de la nieve no están catalogados por ley como riesgos extraordinarios. Si un episodio de este tipo perjudica la carrocería o fractura las lunas, el Consorcio no interviene. En estos supuestos, el siniestro queda bajo la responsabilidad de la aseguradora privada y solo estará cubierto si la póliza individual del conductor contempla expresamente la garantía de rotura de lunas o la cobertura de daños propios (todo riesgo con o sin franquicia).
Asimismo, conviene subrayar que no se requiere que el Gobierno declare previamente la región como «zona afectada gravemente por una emergencia de protección civil» (lo que comúnmente se denomina zona catastrófica) para que el CCS active sus peritaciones e indemnizaciones; la cobertura se ejecuta de oficio en cuanto se constata la naturaleza física del fenómeno.
Solicitud y documentación necesaria
Cuando un vehículo resulta dañado por una catástrofe natural, la comunicación debe cursarse con la mayor celeridad posible directamente ante el Consorcio de Compensación de Seguros, bien por vía telemática a través de su sede electrónica (www.consorseguros.es) o mediante su centro de atención telefónica (900 222 665), sin perjuicio de dar parte informativo a la propia aseguradora o mediador de seguros.
Para formalizar el expediente de indemnización, el propietario debe aportar los siguientes datos:
- Identificación de la póliza: Nombre de la entidad aseguradora, número de contrato de la póliza y recibo bancario que acredite la vigencia del pago.
- Datos del vehículo y localización: Matrícula, marca, modelo exacto y dirección precisa donde se encontraba el turismo en el momento del siniestro, indicando el taller o depósito donde se esté custodiado para su inspección pericial.
- Datos del asegurado: Identificación completa y código IBAN de la cuenta corriente donde se transferirá la compensación económica.
En el caso de los vehículos a motor, el consorcio indemniza bajo las condiciones estipuladas en la póliza original. Si el perito dictamina que el coste de sustituir los módulos electrónicos, el cableado y reparar el bloque motor anegado supera el valor económico del coche, se declarará el siniestro total. La cuantía a percibir se calculará en función del valor venal del vehículo a fecha del siniestro (o el valor de reposición/nuevo si la póliza lo contempla durante los primeros años), descontando el valor de los restos si el asegurado decide conservarlos.


Hay un punto que no veo…se comenta en este párrafo:
«»En el caso de los vehículos a motor, el consorcio indemniza bajo las condiciones estipuladas en la póliza original. Si el perito dictamina que el coste de sustituir los módulos electrónicos, el cableado y reparar el bloque motor anegado supera el valor económico del coche, se declarará el siniestro total.»»
Si tengo una póliza a terceros, no puedo tener condiciones estipuladas en este aspecto, solo tendré condicones relativas a los daños que provoco yo a terceros, que básicamente son los que corresponden a la respnsbilidad civil.
Y los daños de los que un tercero tendrá que haceerse cargo si me provoca a mi un daño, serán los que le toca por su responsabilidad civil….aparte el tema de los acuerdos entre compañías.
Es decir, si alguien me golpea a mi , se tendrá que hacer cargo de restituirme el bien, y en eso no se tiene en cuenta el valor venal, si no que debe restituirme el bien dañado, sin más. Por eso por lo general las reclaciones en este aspecto se apoyan en el valor que supone reparar, o si es disparatado, en el valor de proporcionar un coche igual en estado similar+valor de afección.
No debería el consorcio hacer lo mismo? es decir…indemninizar con el coste de compra de un coche en estado similar??
Si alguien puede aclarar le estaría agradecido.